

به گزارش تازههای اقتصاد، سکاندار بانک مرکزی می گوید: با برنامه ریزی جهت استفاده از ابزارهای مؤثر پولی برای کنترل رشد نقدینگی، بهویژه کنترل جدی میزان خلق نقدینگی توسط بانکها، در ماههای اخیر «شتاب رشد نقدینگی» گرفته شد. حالا عبدالناصر همتی امیدوار است با مهار رشد نقدینگی، کاهش شتاب رشد تورم که از تیرماه آغاز شده است، در شهریور نیز تداوم یابد. انتظار می رود با تداوم سیاست انضباط پولی و البته انضباط مالی دولت نرخ رشد تورم کاسته شود.
آیا سیاست کنترل نقدینگی بانک مرکزی باعث توقف چرخ تولید نمی شود؟ همتی می گوید: در کنار کنترل نقدینگی و تورم، بانک مرکزی و سیستم بانکی با تمرکز بر تامین مالی تولید در ۵ ماهه اول سال از طریق تسهیلات بانکی و ابزارهای تامین مالی زنجیره ای، مبلغ ۴۱۰۰ همت از طریق تسهیلات تولید را تامین مالی کرده اند که از ابتدای سال رشد ۶۸ درصدی داشته است و میزان تامین مالی از طریق ابزارهای زنجیره ای نیز از اول سال ۲۶۹ همت بوده است.
کاهش سرعت رشد نقدینگی
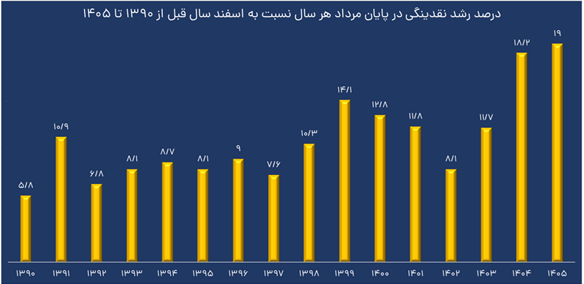
اگر قرار باشد کارنامه سیاست پولی ماههای اخیر در یک قاب دیده شود، شاید مهمترین تصویر همینجا شکل بگیرد؛ جایی که رشد پنجماهه نقدینگی به ۱۹ درصد رسیده، اما فاصله آن با رشد دوره مشابه سال قبل بسیار محدود شده است. بر اساس روندی که در آمارهای سالهای اخیر دیده میشود، رشد نقدینگی در پنجماهه نخست سال از ۸.۱ درصد در ۱۴۰۲ به ۱۱.۷ درصد در ۱۴۰۳ و ۱۸.۲ درصد در ۱۴۰۴ افزایش یافته بود. امسال این نرخ به ۱۹ درصد رسیده است.
به بیان دیگر، اگرچه سطح رشد همچنان بالاست، اما افزایش نرخ رشد نسبت به سال قبل تنها حدود ۰.۸ واحد درصد بوده است؛ در حالی که این فاصله در سالهای قبل بزرگتر بود.
نتیجه اینکه بانک مرکزی هنوز با رشد نقدینگی مواجه است، اما تلاش میکند شتاب افزایش آن را کنترل کند. همین تفاوت برای ارزیابی سیاست پولی اهمیت دارد؛ زیرا کاهش شتاب، با کاهش سطح نقدینگی یا توقف خلق پول یکسان نیست. همتی نیز در اظهارات اخیر خود تأکید کرده است که بانک مرکزی با استفاده از ابزارهای پولی و بهویژه کنترل میزان خلق نقدینگی توسط بانکها، در ماههای اخیر به دنبال گرفتن شتاب رشد نقدینگی بوده است.
نقطه تمرکز؛ ترازنامه بانکها
در قلب این سیاست، شبکه بانکی قرار دارد. بانکها از طریق اعطای تسهیلات، خرید داراییها و گسترش ترازنامه میتوانند بر حجم سپردهها و در نتیجه نقدینگی اثر بگذارند. از این منظر، کنترل رشد ترازنامه بانکها فقط یک مقررات بانکی نیست؛ بخشی از سیاست پولی برای کنترل سرعت گردش و خلق پول در اقتصاد است.
بانک مرکزی همزمان از ابزارهای مختلف برای محدود کردن سرعت رشد نقدینگی استفاده کرده است. یکی از این اقدامات، افزایش نسبت سپرده قانونی بانکها و مؤسسات اعتباری بود که در دو مرحله مجموعاً ۱.۵ واحد درصد افزایش یافت؛ هدف اعلامشده این اقدام، مدیریت رشد نقدینگی و مهار فشارهای تورمی بود. منطق این سیاست روشن است: وقتی سهم بیشتری از منابع بانکها بهعنوان سپرده قانونی نزد بانک مرکزی نگهداری شود، ظرفیت استفاده مستقیم بانک از این منابع برای گسترش اعتبار محدودتر میشود. البته اثر نهایی چنین سیاستی به وضعیت نقدینگی بانک، نیاز آن به ذخایر، کیفیت داراییها و سایر ابزارهای سیاست پولی نیز بستگی دارد.
این گزارش می افزاید: اقتصاد ایران برای سرمایه در گردش، تأمین مواد اولیه، پرداخت دستمزد و ادامه فعالیت بنگاهها به اعتبار بانکی وابستگی بالایی دارد.
نتیجه اینکه اگر سیاست کنترل نقدینگی صرفاً به محدود کردن وامدهی منجر شود، ممکن است فشار ضدتورمی آن با هزینهای در سمت تولید همراه شود. بانک مرکزی در ماههای اخیر تلاش کرده این دو هدف را همزمان دنبال کند: کنترل سرعت خلق پول و حفظ جریان اعتبار به سمت فعالیت اقتصادی.
به گفته رئیسکل بانک مرکزی، در پنجماهه نخست امسال ۴۱۰۰ همت از طریق تسهیلات بانکی برای تولید تأمین مالی شده که نسبت به ابتدای سال رشد ۶۸ درصدی داشته است. علاوه بر این، ۲۶۹ همت تأمین مالی نیز از طریق ابزارهای تأمین مالی زنجیرهای انجام شده است. این ارقام یک پیام مهم برای سیاست پولی دارند: بانک مرکزی میخواهد محدودیت پولی را به معنای توقف اعتباردهی تعبیر نکند، بلکه اعتبار را هدفمندتر کند.
تامین نقدینگی تولید از مسیر جدید
در الگوی سنتی، هر بنگاه برای سرمایه در گردش خود به دنبال دریافت تسهیلات مستقیم از بانک است. اما در تأمین مالی زنجیرهای، اعتبار میتواند به رابطه واقعی میان خریدار، فروشنده و تولیدکننده متصل شود. ابزارهایی مانند اوراق گام، برات الکترونیکی و فاکتورینگ با همین منطق توسعه یافتهاند؛ یعنی اعتبار به جای آنکه صرفاً در قالب وام نقدی در اختیار یک حلقه قرار گیرد، در زنجیره تولید گردش کند.
اهمیت این رویکرد در دوره کنترل نقدینگی بیشتر میشود. اگر بخشی از نیاز سرمایه در گردش از طریق اعتبار تجاری و ابزارهای زنجیرهای تأمین شود، فشار برای دریافت تسهیلات نقدی مستقل در هر حلقه کاهش مییابد. به همین دلیل، رقم ۲۶۹ همت تأمین مالی زنجیرهای در پنج ماه نخست سال صرفاً یک عدد فرعی در کنار ۴۱۰۰ همت تسهیلات نیست؛ بلکه نشانه تلاش سیاستگذار برای تغییر ترکیب تأمین مالی نیز محسوب میشود.
این سیاست پیش از این نیز در قالب بسته حمایت از صنایع خود را نشان داده بود. بانک مرکزی اعلام کرده است بانکهای منتخب در اجرای بسته حمایت از صنایع، بیش از ۱۰۷۶ همت تسهیلات در قالب ۲۵ هزار و ۵۴۸ فقره پرداخت کردهاند؛ رقمی که از سقف ۷۰۰ همتی تعیینشده برای این بسته فراتر رفته است.
این تجربه نشان میدهد سیاستگذار پولی در سال جاری با یک دوگانه جدی مواجه بوده است: از یک طرف، رشد نقدینگی باید کنترل شود و از طرف دیگر، بنگاههایی که با شوکهای هزینهای، ارزی و تأمین سرمایه در گردش مواجهاند، نمیتوانند از شبکه بانکی کنار گذاشته شوند.
شرط کاهش تورم در ماه های آینده
کاهش شتاب رشد نقدینگی، شرط مهمی برای کاهش فشارهای پولی بر قیمتهاست، اما بهتنهایی تعیینکننده مسیر تورم نیست. تورم در اقتصاد ایران علاوه بر نقدینگی، تحت تأثیر نرخ ارز، کسریهای مالی، هزینه تولید، انتظارات تورمی، شوکهای عرضه و نااطمینانیهای داخلی و خارجی قرار دارد. بنابراین اگرچه کند شدن رشد نقدینگی میتواند از یک کانال مهم فشار تورمی بکاهد، اما نتیجه نهایی سیاست پولی به تعامل این عوامل نیز بستگی دارد. مهمترین پرسش اکنون این نیست که آیا بانک مرکزی توانسته یکبار شتاب نقدینگی را کنترل کند یا نه؛ مسئله اصلی، پایداری این روند در ماههای آینده است. اگر رشد نقدینگی در ماههای بعد نیز با سرعتی کنترلشده حرکت کند و همزمان تأمین مالی تولید از مسیرهای هدفمند ادامه یابد، سیاست پولی میتواند به تدریج میان دو هدف مهار تورم و جلوگیری از تنگنای اعتباری تعادل ایجاد کند. اما اگر فشار تقاضا برای منابع، ناترازی بانکها، نیازهای مالی دولت و شوکهای بیرونی دوباره به رشد سریعتر پایه پولی و نقدینگی منجر شود، سرعتگیر فعلی ممکن است کافی نباشد. در مقابل، اگر کنترل ترازنامه بانکها بیش از ظرفیت اقتصاد سخت شود و جایگزینهای تأمین مالی نیز به اندازه کافی توسعه پیدا نکنند، احتمال انتقال بخشی از فشار از بازار پول به بخش تولید وجود دارد.
نظر شما